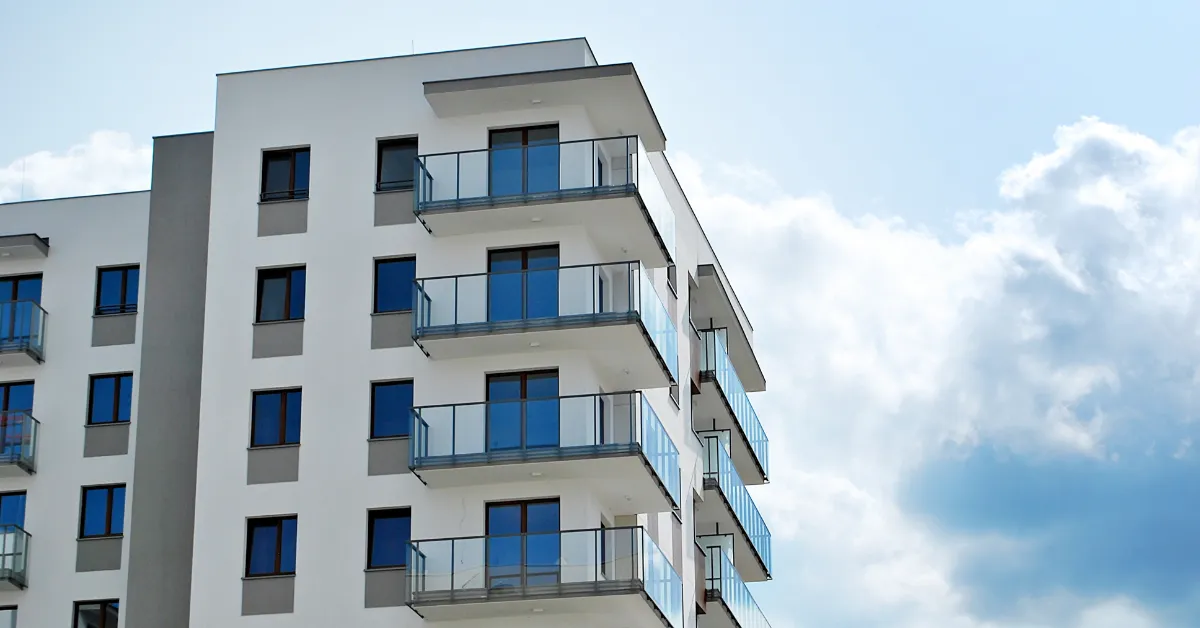
Un immeuble de rapport est un bâtiment acheté en bloc dans le seul but de le louer et d'en tirer des revenus locatifs réguliers. Contrairement à l'achat d'appartements à l'unité dans une copropriété classique, le propriétaire d'un immeuble de rapport possède l'intégralité du bâtiment, des parties communes aux logements, sans interférence d'un syndicat de copropriété. C'est à la fois une liberté de gestion totale et une responsabilité entière.
Définition et caractéristiques principales
L'immeuble de rapport, aussi appelé immeuble locatif ou de rendement, désigne tout immeuble bâti dont la totalité ou la grande majorité des lots est destinée à la location. Il peut s'agir d'un immeuble purement résidentiel (plusieurs appartements superposés), d'un immeuble mixte (logements en étages et commerce ou bureau en rez-de-chaussée) ou, plus rarement, d'un immeuble intégralement commercial. Le point central qui le distingue d'une copropriété classique : l'absence de charges partagées décidées en assemblée générale. Le propriétaire décide seul des travaux, du type de locataires, des loyers dans les limites légales et de la stratégie de valorisation. C'est lui aussi qui assume seul toutes les dépenses d'entretien, de rénovation, de gestion locative et d'assurance.
Les avantages concrets de ce type d'investissement
L'immeuble de rapport présente plusieurs atouts distinctifs par rapport à l'achat d'appartements épars :
Rentabilité brute généralement supérieure : entre 6 et 10 % dans les villes moyennes, contre 3 à 5 % dans les grandes métropoles pour des appartements individuels en copropriété
Prix d'achat au m² souvent décoté par rapport à la valeur à l'unité des lots, car le marché des blocs est moins concurrentiel et moins accessible aux particuliers
Gestion centralisée : un seul immeuble, un seul artisan en contrat d'entretien, une seule assurance propriétaire non occupant (PNO)
Liberté décisionnelle totale : aucun vote d'assemblée générale pour décider des travaux ou des aménagements La mutualisation des risques locatifs est aussi un avantage réel : si un appartement est temporairement vacant, les loyers des autres lots amortissent le manque à gagner. Sur un immeuble de cinq logements, la vacance d'un appartement ne représente que 20 % de la perte de revenus, contre 100 % sur un bien unique.
Les risques et la réalité de la gestion
Posséder un immeuble de rapport, c'est être propriétaire-gestionnaire. Toutes les dépenses de maintenance, de réparation et de mise aux normes pèsent sur une seule personne ou une seule structure. Dans un immeuble ancien, les postes de dépenses peuvent être lourds : toiture, ravalement, mise aux normes électriques, ascenseur, réseaux d'eau. Comptez généralement entre 800 et 2 000 euros par m² pour une réhabilitation lourde. La gestion des locataires multiplie les interactions et les risques d'impayés. Faire appel à une agence de gestion locative (honoraires généralement entre 6 et 9 % des loyers perçus TTC) décharge le propriétaire des tâches chronophages, au prix d'une légère réduction de la rentabilité nette.
Financement et fiscalité
Les banques financent généralement volontiers l'achat d'un immeuble de rapport dès lors que les loyers couvrent 110 à 130 % des mensualités du crédit. Un apport de 20 à 30 % est souvent demandé. Avant de vous engager, faites réaliser un audit technique indépendant du bien : les chiffres de rentabilité annoncés par les vendeurs ne tiennent pas toujours compte des travaux à venir ni de la vacance locative réelle.