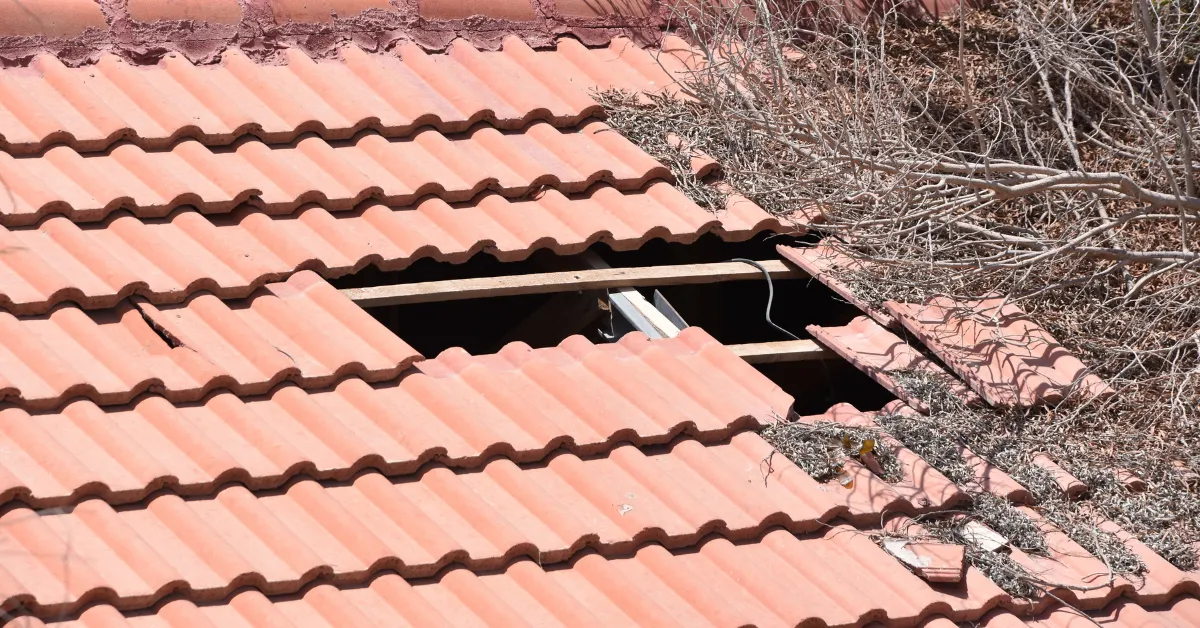
Si des tuiles se sont envolées pendant une tempête, mettez d'abord les personnes en sécurité, faites protéger le toit par un bâchage provisoire, photographiez les dégâts et déclarez le sinistre à votre assureur habitation dans les 5 jours ouvrés. Les dommages causés par le vent relèvent de la garantie tempête, incluse dans les contrats multirisques habitation : pas besoin d'arrêté de catastrophe naturelle, sauf vent cyclonique exceptionnel.
Les premiers réflexes après une tempête
La sécurité avant tout
Ne montez jamais sur le toit, ni pendant ni juste après l'épisode venteux : couverture glissante, tuiles descellées, rafales résiduelles. Un couvreur, lui, travaille avec un harnais et un équipement adapté.
Au sol, balisez la zone sous le toit : une tuile qui tombe de 6 ou 8 mètres peut blesser gravement. Si des débris menacent la voie publique, prévenez la mairie. En cas de câble électrique arraché ou de danger immédiat, appelez les pompiers (18 ou 112).
Limiter les infiltrations
À l'intérieur, déplacez les meubles et objets de valeur, disposez des bassines et coupez l'électricité des pièces où l'eau ruisselle près des prises ou des plafonniers.
Le bâchage provisoire doit être posé par un professionnel (couvreur, entreprise d'intervention d'urgence). Il s'agit d'une mesure conservatoire : l'assuré a l'obligation de limiter l'aggravation des dommages, et ces frais sont en général pris en charge par l'assureur au titre du sinistre. Vérifiez votre contrat et conservez la facture. Certains assureurs proposent aussi une assistance qui envoie directement un intervenant.
Constituer vos preuves
Avant toute réparation, photographiez et filmez :
le toit vu depuis le sol (sous plusieurs angles) et les tuiles tombées ;
les dégâts intérieurs (plafonds tachés, isolant mouillé, mobilier abîmé) ;
les dommages chez les voisins, qui renforcent la preuve d'un épisode venteux généralisé.
Gardez quelques tuiles cassées et notez la date et l'heure approximatives du sinistre.
Qui paie ? La garantie tempête de l'assurance habitation
Une garantie obligatoire
Selon l'article L122-7 du Code des assurances, tout contrat garantissant les dommages d'incendie à des biens situés en France doit aussi couvrir les effets du vent dû aux tempêtes. En pratique, la garantie tempête figure donc dans toutes les assurances multirisques habitation (MRH). Elle couvre la toiture et, le plus souvent, les dégâts des eaux qui en découlent (pluie entrée par le toit endommagé).
Le seuil de vent et le critère des bâtiments voisins
La loi ne fixe pas de vitesse minimale : ce sont les contrats qui définissent l'événement « tempête ». On retrouve généralement deux critères, parfois combinés :
des rafales supérieures à 100 km/h relevées par la station météo la plus proche (certains contrats retiennent un seuil plus bas) ;
des dommages d'une intensité anormale sur plusieurs bâtiments de bonne construction dans la commune ou alentour.
Pour appuyer votre dossier, vous pouvez demander à Météo-France une attestation d'intempérie indiquant la vitesse du vent mesurée à proximité.
Tempête ou catastrophe naturelle ?
Le vent relève de la garantie tempête, pas du régime catastrophe naturelle. Seul le vent cyclonique d'intensité exceptionnelle (vent moyen dépassant 145 km/h sur 10 minutes ou rafales au-delà de 215 km/h) est couvert par le régime « cat nat », après publication d'un arrêté. Ce cas concerne surtout les territoires d'outre-mer.
Conséquence pratique : n'attendez pas d'arrêté pour déclarer vos tuiles envolées.
Délai de déclaration, franchise et expertise
Le délai de déclaration d'un sinistre tempête ne peut pas être inférieur à 5 jours ouvrés à compter du moment où vous en avez connaissance (article L113-2 du Code des assurances). Votre contrat peut prévoir plus, jamais moins. Déclarez par téléphone, en ligne ou par lettre recommandée, avec photos, estimation des dégâts et facture de bâchage.
Une franchise reste à votre charge : son montant est fixé par le contrat (ce n'est pas la franchise légale des catastrophes naturelles). Pour un sinistre important, l'assureur mandate un expert qui constate les dommages et chiffre la réparation. Ne faites pas remplacer la couverture avant son passage ou son accord, sauf urgence justifiée.
Locataire ou propriétaire : qui déclare quoi ?
Propriétaire occupant : il déclare l'ensemble des dégâts (toiture et contenu) à son assureur MRH.
Locataire : il prévient le bailleur sans attendre et déclare à son propre assureur les dommages à ses biens. La toiture relève du propriétaire.
Propriétaire bailleur : il fait réparer le toit et déclare à son assurance propriétaire non occupant (PNO) ou à celle de la copropriété.
Copropriété : la toiture est une partie commune ; le syndic déclare le sinistre à l'assureur de l'immeuble.
Combien coûtent les réparations d'urgence ?
Les prix varient selon la hauteur, l'accès, la région et l'urgence (nuit, week-end, afflux de demandes après une tempête). Fourchettes indicatives constatées en moyenne, pose comprise :
Intervention | Prix indicatif |
Bâchage provisoire (20 à 30 m²) | 600 à 1 800 € |
Remplacement de quelques tuiles (déplacement compris) | 150 à 400 € |
Réparation ponctuelle de faîtage | 300 à 600 € |
Réfection de faîtage | ~ 45 à 165 € le mètre linéaire |
Échafaudage si nécessaire | 500 à 2 000 € |
Au-delà d'environ 30 % de la surface à reprendre, une réfection complète de la couverture devient souvent comparable en coût : l'expert et le couvreur vous orienteront. Les travaux d'entretien et de réparation dans un logement de plus de deux ans bénéficient en principe d'une TVA à 10 %.
Après une tempête, méfiez-vous du démarchage : des entreprises opportunistes proposent des réparations immédiates à prix fort. Demandez un devis écrit, vérifiez l'assurance décennale et, si possible, comparez plusieurs propositions.
Tuiles envolées : les bons réflexes à retenir
Après une tempête, l'ordre compte : sécurisez les abords, faites bâcher le toit par un professionnel, photographiez tout, puis déclarez le sinistre à votre assureur dans les 5 jours ouvrés. La garantie tempête de votre multirisque habitation couvre en principe la toiture et les infiltrations, franchise déduite, sans attendre d'arrêté.
Une fois l'expert passé, profitez de la réparation pour faire fixer mécaniquement les tuiles de rive et contrôler le faîtage, les points les plus exposés au vent. Pour chiffrer ces travaux, vous pouvez comparer 3 devis de couvreurs vérifiés sur Omizi.